
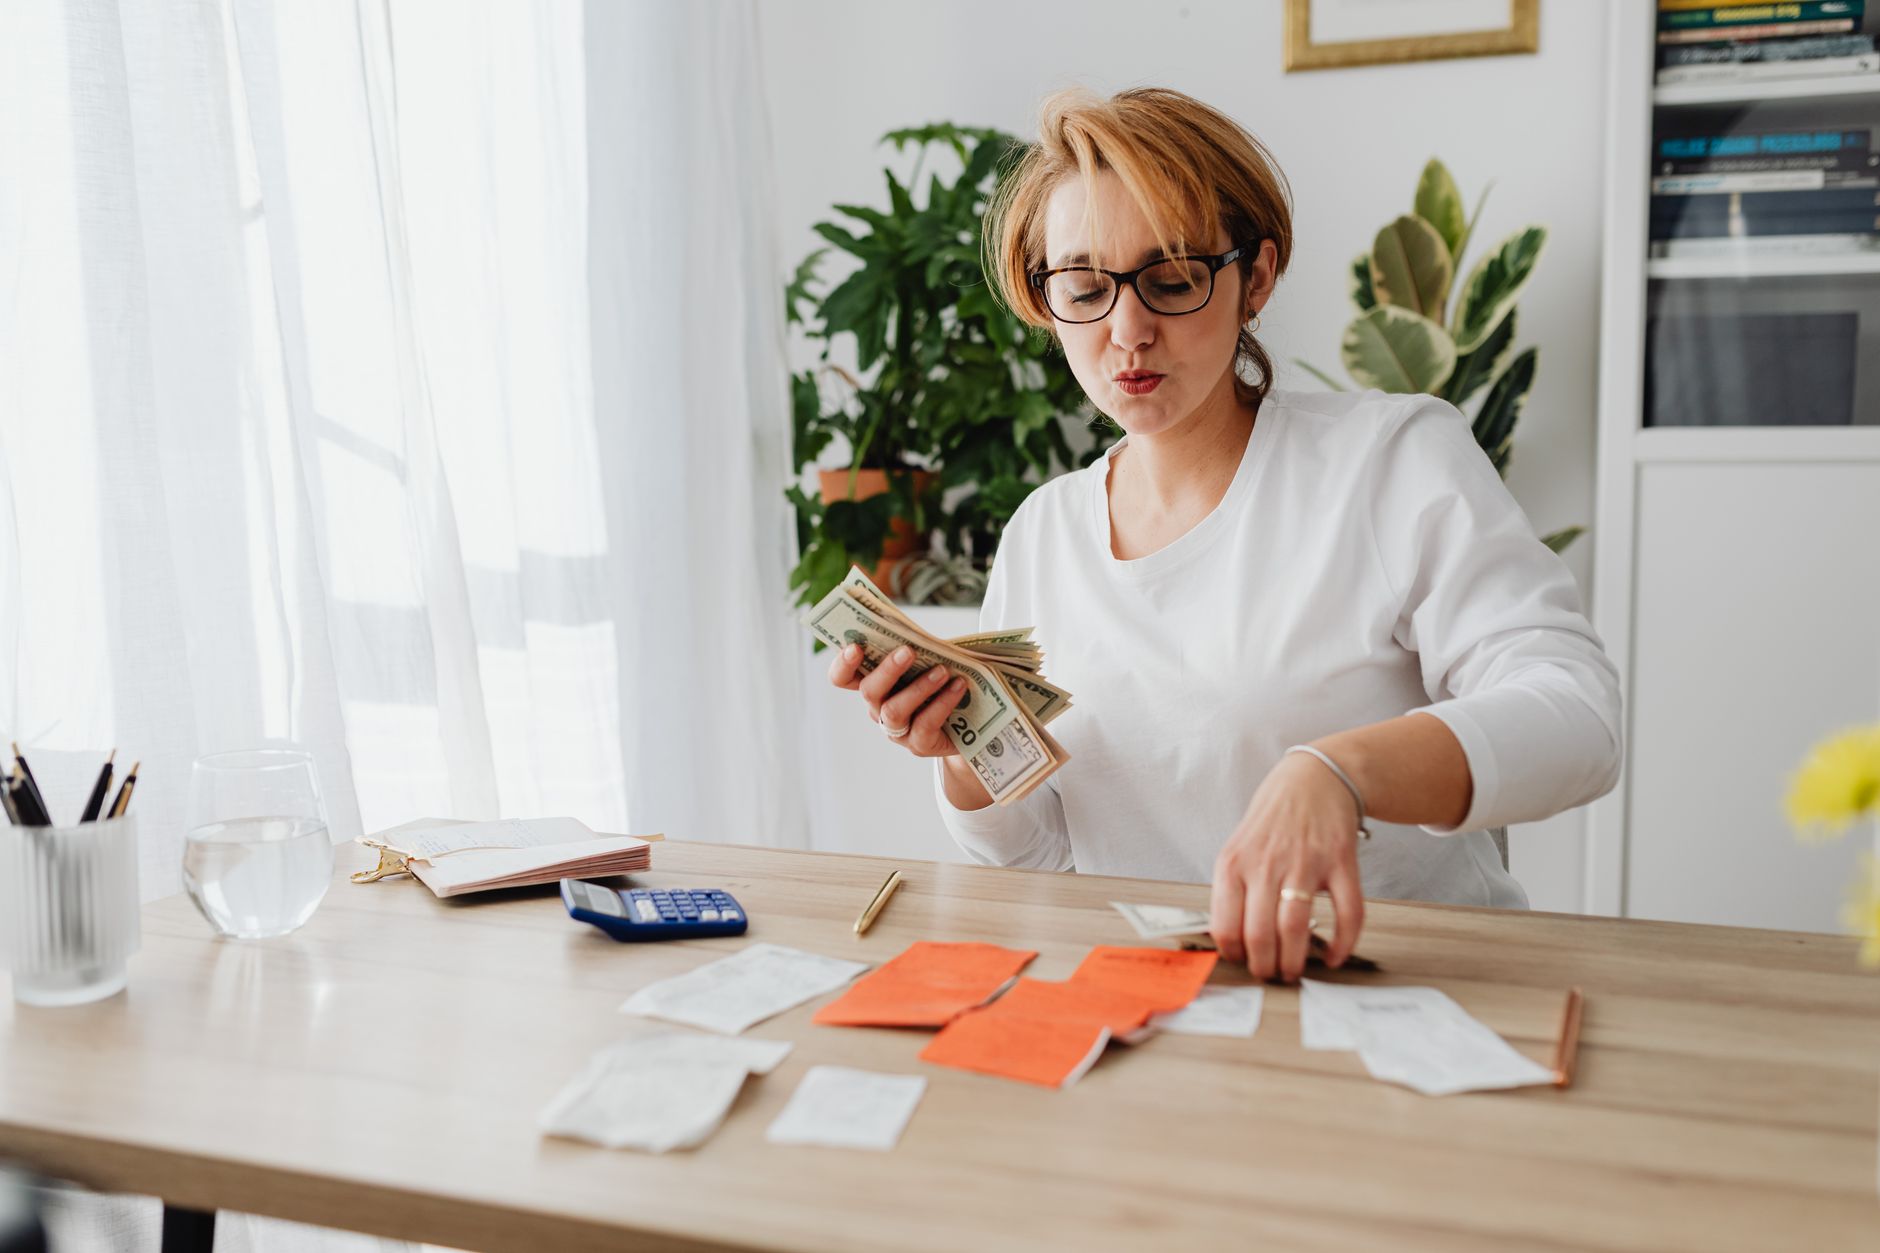
Pytanie o to, jak zaplanować budżet domowy krok po kroku, wraca zawsze wtedy, gdy wypłata znika szybciej, niż pojawia się kolejna. Odpowiedź jest mniej efektowna niż obiecują poradniki: skuteczny plan finansowy to nie seria wyrzeczeń, lecz cztery powtarzalne czynności — spisanie wszystkich przychodów, rozbicie wydatków na kategorie, ustalenie limitów i comiesięczna kontrola odchyleń. Gospodarstwo domowe o dochodzie 8000 zł netto potrafi w ciągu kwartału odzyskać 600-900 zł miesięcznie wyłącznie dzięki temu, że przestaje zgadywać, dokąd płyną pieniądze. Nie potrzeba do tego programu za 300 zł rocznie ani doradcy finansowego — wystarczy arkusz kalkulacyjny, wyciąg z konta za trzy ostatnie miesiące i godzina spokoju. Poniższy materiał prowadzi przez cały proces: od surowych danych, przez podział procentowy i realne limity, po korekty w kategoriach, które najczęściej wymykają się spod kontroli, czyli media, jedzenie i transport. Każdy z etapów da się wykonać w jeden wieczór.
Zanim ułożysz plan: trzymiesięczny audyt wydatków
Budżet zbudowany na wspomnieniach zawsze się rozjeżdża. Pobierz historię rachunku oraz karty za trzy pełne miesiące, wyeksportuj ją do arkusza i przypisz każdej transakcji jedną etykietę. Trzy miesiące to minimum, które pokazuje zarówno rytm zakupów spożywczych, jak i wydatki nieregularne: ubezpieczenie, przegląd auta, prezenty czy wizytę u dentysty.
Osobno wypisz przychody netto: wynagrodzenia, premie, wpływy z najmu, zlecenia. Przy dochodzie zmiennym przyjmij wartość z najsłabszego miesiąca minionego roku, a nadwyżki traktuj jak bonus, nie jak fundament planu. Ta jedna decyzja chroni przed sytuacją, w której chudszy kwartał od razu oznacza sięganie po limit na karcie kredytowej.
Na koniec policz różnicę między wpływami a wydatkami. Jeżeli wynik jest ujemny, nie zaczynaj od cięcia drobiazgów, tylko od trzech największych pozycji, bo tam leży prawdziwa kwota. Kawa za 16 zł rzadko przesądza o bilansie; rata kredytu, czynsz i rachunek za ogrzewanie przesądzają o nim niemal zawsze.
Subskrypcje, o których zdążyłeś zapomnieć
W typowym wyciągu czeka od czterech do ośmiu cyklicznych obciążeń: streaming, chmura, karnet, roczne plany narzędzi edukacyjnych. Zanim odnowisz kolejny abonament, sprawdź w niezależnych zestawieniach, jakie są najlepsze aplikacje do nauki języków — wiele z nich w wersji darmowej realizuje ten sam cel co pakiet kosztujący 300-500 zł rocznie.
Jak zaplanować budżet domowy krok po kroku w pięciu etapach
Etap pierwszy to jedna tabela z limitami na wszystkie kategorie. Etap drugi: rozdzielenie wydatków sztywnych od zmiennych — czynsz, raty i ubezpieczenia trafiają do pierwszej grupy, jedzenie, paliwo oraz rozrywka do drugiej. Dopiero ten podział pokazuje, na ile złotych realnie masz wpływ w ciągu miesiąca.
Reguła 50/30/20 i jej rozsądne korekty
Klasyczny podział zakłada połowę dochodu na potrzeby, 30 procent na zachcianki i 20 procent na oszczędności. W dużym mieście, gdzie sam najem pochłania 45 procent wpływów, proporcja bywa nierealna, dlatego traktuj ją jak punkt startowy, a nie dogmat. Poniższa tabela pokazuje przykładowy rozkład przy dochodzie 8000 zł netto.
| Kategoria | Udział | Kwota przy 8000 zł | Komentarz |
|---|---|---|---|
| Mieszkanie i media | 30% | 2400 zł | Czynsz, prąd, ogrzewanie, woda |
| Jedzenie i chemia | 20% | 1600 zł | Największy margines korekty |
| Transport | 10% | 800 zł | Paliwo, serwis, ubezpieczenie |
| Zachcianki i rozrywka | 15% | 1200 zł | Subskrypcje, wyjścia, hobby |
| Oszczędności i cele | 25% | 2000 zł | Poduszka, fundusz celowy, inwestycje |
Etap trzeci to ustawienie automatycznych przelewów w dniu wypłaty: najpierw oszczędności, potem rachunki, na końcu konsumpcja. Etap czwarty polega na cotygodniowej, dziesięciominutowej kontroli — sprawdzasz, ile zostało w kategoriach zmiennych, i korygujesz kurs, zanim miesiąc zdąży się zepsuć.
Etap piąty to comiesięczne podsumowanie i przesunięcie limitów tam, gdzie plan się nie sprawdził. Budżet nie jest dokumentem, który podpisujesz raz — to arkusz dojrzewający przez trzy, cztery cykle, aż limity przestaną wymagać korekt większych niż 10 procent w skali miesiąca.
Media i ogrzewanie: największa zmienna w domowym budżecie
Ogrzewanie i prąd potrafią odpowiadać za 30-40 procent kosztów utrzymania domu jednorodzinnego. Zanim zaplanujesz inwestycję, sprawdź, jak działa pompa ciepła w twoich warunkach: przy dobrze ocieplonym budynku współczynnik COP w sezonie wynosi zwykle 3-4, co przekłada się na rachunek dwukrotnie niższy niż przy kotle elektrycznym.
Podobnie rozstrzygnij kwestię paneli. Pytanie, jak działa fotowoltaika w zimie, ma prostą odpowiedź: instalacja produkuje wtedy 15-25 procent rocznego uzysku, więc grudzień i styczeń domykasz energią z sieci albo z magazynu. Zestaw 6 kWp kosztuje rzędu 30-40 tys. zł i zwraca się zwykle w osiem do dwunastu lat.
Nawet bez inwestycji da się zejść z rachunkami. Perlatory na bateriach, krótszy prysznic i pralka uruchamiana w pełnym załadunku odpowiadają na pytanie, jak oszczędzać wodę w domu, i realnie ścinają 15-20 procent zużycia. Przy okazji ograniczasz emisje, a czym jest efekt cieplarniany, tłumaczy każdy podręcznik fizyki: mniej spalonego paliwa to mniej ciepła zatrzymanego w atmosferze.
Jedzenie, dom i transport: gdzie znikają setki złotych
Zakupy spożywcze to kategoria z największym marginesem błędu. Czteroosobowa rodzina wydaje na nie zwykle 1800-2600 zł miesięcznie, a 10-15 procent tej kwoty ląduje w koszu. Wiedza o tym, jak przechowywać warzywa w lodówce — pomidory poza nią, zielenina w wilgotnej ściereczce, ziemniaki w ciemności — to realne 200 zł miesięcznej oszczędności.
Kuchnia pracuje na budżet także swoim układem. Kto zastanawia się, jak zorganizować małą kuchnię, powinien zacząć od przezroczystych pojemników i jednej półki na produkty do zużycia w pierwszej kolejności. Nie widzisz zapasów, więc kupujesz je drugi raz; ten sam mechanizm dotyczy chemii i mrożonek.
Naprawa zamiast wymiany działa identycznie. Zanim zamówisz nowy dywan za 900 zł, sprawdź, jak usunąć plamy z dywanu domowymi sposobami — woda z octem i soda radzą sobie z większością zabrudzeń. Podobnie z zielenią: jak dbać o rośliny doniczkowe, wie coraz mniej osób, a wymiana zwiędłych monster co sezon kosztuje kilkaset złotych rocznie.
Transport zamyka listę. Przy przebiegu 20 tys. km rocznie różnica w spalaniu decyduje o kilku tysiącach złotych, dlatego przed zakupem auta sprawdź, jak działa silnik hybrydowy: odzyskuje energię przy hamowaniu i w mieście schodzi do 4-5 l na 100 km, choć na trasie jego przewaga nad dieslem wyraźnie topnieje.
Poduszka finansowa i cele długoterminowe
Poduszka finansowa to pierwszy cel po domknięciu bilansu. Standardem jest równowartość trzech do sześciu miesięcy wydatków sztywnych, trzymana na koncie oszczędnościowym z dostępem od ręki. Przy kosztach 5000 zł miesięcznie mówimy o 15-30 tys. zł, które odkładasz w transzach po 500-800 zł, a nie jednorazowo.
Dopiero potem planuj większe zakupy, rozkładając je na miesiące zamiast na raty. Jeśli zastanawiasz się, jak wybrać materac do spania, i mierzysz w model kieszeniowy za 2500 zł, dziesięć miesięcy po 250 zł wychodzi taniej niż kredyt sklepowy z RRSO przekraczającym 20 procent.
Budżet obroni się też przy zmianach stylu życia. Kto planuje, jak zacząć biegać po 40, wyda na buty 400-600 zł raz na 800 km, zamiast 150 zł miesięcznie na karnet używany dwa razy. Umiejętność wyceny takich decyzji jest właściwym sensem pytania o to, jak zaplanować budżet domowy krok po kroku.
Jak długo trzeba prowadzić budżet domowy, zanim pojawią się efekty?
Pierwsze wnioski widać po jednym pełnym miesiącu, ale wiarygodny obraz daje dopiero trzeci cykl. Miesiąc pierwszy służy wyłącznie zbieraniu danych i niemal zawsze kończy się przekroczeniem limitów, bo ustawia się je zbyt optymistycznie. Drugi przynosi korektę widełek w dwóch lub trzech kategoriach, najczęściej w jedzeniu i rozrywce. Trzeci pokazuje powtarzalny wzorzec i pozwala policzyć realną nadwyżkę. Gospodarstwa, które utrzymują dyscyplinę przez kwartał, zwykle odzyskują 8-12 procent dochodu netto bez odczuwalnego obniżenia standardu życia. Decyduje regularny, krótki przegląd: dziesięć minut w tygodniu daje lepszy rezultat niż trzygodzinna sesja raz na kwartał, ponieważ pozwala zareagować, zanim kategoria wyczerpie swój limit.
Czy aplikacja do budżetowania jest lepsza od zwykłego arkusza?
Wybór narzędzia ma mniejsze znaczenie niż konsekwencja. Aplikacje z automatycznym pobieraniem transakcji oszczędzają 20-30 minut miesięcznie i same kategoryzują wydatki, ale kosztują zwykle 100-250 zł rocznie i wymagają zgody na dostęp do historii rachunku. Arkusz kalkulacyjny jest darmowy, całkowicie elastyczny i wymusza ręczne przepisanie kwot, co paradoksalnie zwiększa świadomość wydatków — trudno zignorować pozycję, którą samodzielnie się wpisało. Rozwiązanie pośrednie sprawdza się najlepiej: raz w tygodniu eksport z bankowości elektronicznej do pliku i pięć minut na otagowanie transakcji. Jeżeli po dwóch miesiącach nadal wracasz do wybranego narzędzia, jest ono właściwe, niezależnie od ceny.
Co zrobić, gdy budżet domowy uparcie się nie spina?
Zacznij od rozróżnienia dwóch przyczyn: zbyt niskich wpływów albo źle rozłożonych wydatków sztywnych. Jeżeli same koszty stałe — czynsz, raty, ubezpieczenia, media — pochłaniają ponad 60 procent dochodu, żadne cięcie drobnych zakupów tego nie naprawi i trzeba działać na dużych pozycjach: refinansowanie kredytu, zmiana taryfy, negocjacja składek, w skrajnym przypadku mniejsze mieszkanie. Przy udziale poniżej 50 procent problem leży zwykle w kategoriach zmiennych i wystarczy twardy limit tygodniowy na jedzenie oraz przeniesienie tej kwoty na oddzielne subkonto. Trzeci wariant to wydatki nieregularne, których nikt nie zaplanował; rozwiązuje je fundusz celowy zasilany kwotą 300-500 zł miesięcznie na przeglądy, prezenty i naprawy.
