
Jak działa system emerytalny w Polsce — filary, składki i wyliczenie emerytury
Jak działa system emerytalny w Polsce to pytanie, które zadaje sobie każdy, kto pierwszy raz zagląda do informacji o stanie konta w ZUS. Odpowiedź jest prostsza, niż sugeruje język ustaw: jak działa system emerytalny w Polsce najlepiej wyjaśnia jedna zasada — ile składek wpłacisz przez całe życie zawodowe, tyle kapitału podzielisz później przez statystyczną liczbę miesięcy dalszego trwania życia. Nie ma tu tabel przywilejów ani mnożników za staż, jakie znała poprzednia formuła. Liczy się suma zewidencjonowanych składek, kapitał początkowy sprzed reformy oraz kolejne waloryzacje. Ten przewodnik rozkłada mechanizm na części: pokazuje wysokość poszczególnych składek, różnicę między filarami, sposób liczenia świadczenia, realny wpływ momentu przejścia na emeryturę i narzędzia, które pozwalają podnieść przyszły przelew o kilkaset złotych miesięcznie. Znajdziesz w nim także wzór, kalkulator krok po kroku oraz listę błędów, które co roku kosztują tysiące ubezpieczonych realne pieniądze przy składaniu wniosku.
Trzy filary systemu emerytalnego i podział ról
Polski system opiera się na trzech filarach o zupełnie różnym charakterze. Pierwszy to obowiązkowa część repartycyjna prowadzona przez ZUS, gdzie składki pracujących finansują bieżące świadczenia. Drugi filar, czyli otwarte fundusze emerytalne, po zmianach z 2014 roku obejmuje już tylko część ubezpieczonych i inwestuje wyłącznie w akcje krajowych spółek. Trzeci filar jest dobrowolny i całkowicie prywatny.
Reforma z 1999 roku zastąpiła system zdefiniowanego świadczenia systemem zdefiniowanej składki. Państwo nie obiecuje już procentu ostatniej pensji, lecz prowadzi indywidualną ewidencję wpłat. Ta zmiana przeniosła ryzyko demograficzne na ubezpieczonego: im mniej lat składkowych i im wcześniejsze przejście na emeryturę, tym niższy miesięczny przelew do końca życia.
Konto, subkonto i kapitał początkowy w ZUS
Na indywidualnym koncie w ZUS zapisywana jest główna część składki, a na subkoncie ta, która wcześniej trafiała do OFE. Oba zapisy to wyłącznie liczby w rejestrze, nie realne pieniądze na rachunku inwestycyjnym — państwo wypłaca je z bieżących wpływów dopiero wtedy, gdy nabędziesz prawo do świadczenia.
Osoby pracujące przed 1999 rokiem mają dodatkowo kapitał początkowy, czyli odtworzoną wartość składek sprzed reformy, wyliczoną na podstawie zaświadczeń o zarobkach i udokumentowanego stażu. Brakujące dokumenty potrafią obniżyć ten kapitał o kilkadziesiąt tysięcy złotych, a wraz z nim emeryturę o 200-300 zł miesięcznie, i to bezpowrotnie.
| Element systemu | Charakter | Sposób pomnażania | Dziedziczenie |
|---|---|---|---|
| Konto w ZUS (I filar) | obowiązkowy, repartycyjny | waloryzacja roczna | nie |
| Subkonto w ZUS | obowiązkowy, ewidencyjny | waloryzacja kwartalna wg PKB | tak |
| OFE (II filar) | dobrowolny dla części osób | wyniki funduszu akcyjnego | tak |
| PPK (III filar) | dobrowolny, z dopłatami | fundusze zdefiniowanej daty | tak |
| IKE i IKZE (III filar) | w pełni prywatny | wybrane instrumenty | tak |
Ile wynoszą składki emerytalne i kto je faktycznie płaci
Składka emerytalna wynosi 19,52% podstawy wymiaru i jest dzielona po równo: 9,76% potrąca pracownik, drugie 9,76% dopłaca pracodawca. Przy wynagrodzeniu 8000 zł brutto na przyszłą emeryturę trafia miesięcznie około 1562 zł, czyli blisko 18 750 zł rocznie. Sama kwota nie jest jeszcze świadczeniem — to zapis księgowy, który zacznie pracować dopiero przez waloryzację.
Podział składki zależy od członkostwa w OFE. Osoba, która pozostała w funduszu, ma 12,22% na koncie ZUS, 2,92% przekazywane do OFE i 4,38% na subkoncie. Kto zrezygnował z funduszu, ma 12,22% na koncie i 7,3% na subkoncie. Suma jest identyczna, różni się wyłącznie sposób pomnażania środków.
Roczna podstawa wymiaru ma limit trzydziestokrotności przeciętnego wynagrodzenia. Po jego przekroczeniu składka emerytalna przestaje być pobierana, a wysokie zarobki nie budują już kapitału. Osoby prowadzące działalność deklarują podstawę wynoszącą 60% prognozowanego wynagrodzenia, dlatego przy niskiej deklaracji ich przyszłe świadczenie bywa dwukrotnie niższe niż etatowca o zbliżonych dochodach.
Preferencyjne rozwiązania w rodzaju Małego ZUS Plus obniżają bieżący koszt prowadzenia firmy o kilkaset złotych miesięcznie, ale każda taka ulga zmniejsza zapis na koncie. Umowa o dzieło nie generuje składki emerytalnej w ogóle, a kilkuletni okres rozliczania się wyłącznie w tej formie zostawia w historii ubezpieczenia lukę widoczną po trzydziestu latach.
Waloryzacja kapitału — mechanizm decydujący o końcowym wyniku
Zapisane składki nie leżą bezczynnie. Konto podlega waloryzacji rocznej przeprowadzanej z mocą od 1 czerwca, a wskaźnik odpowiada inflacji powiększonej o 20% realnego wzrostu funduszu płac. Ustawa gwarantuje, że waloryzacja nie może być niższa od inflacji, więc kapitał nie traci nominalnie nawet w słabszym cyklu gospodarczym.
Subkonto rządzi się inną logiką. Waloryzowane jest kwartalnie średnim nominalnym wzrostem produktu krajowego brutto z ostatnich pięciu lat. W okresach szybkiego wzrostu gospodarczego to rozwiązanie daje wynik wyraźnie lepszy niż konto podstawowe, w recesji zaś działa jak amortyzator, bo pięcioletnia średnia wygładza gwałtowne spadki koniunktury.
Efekt procentu składanego widać najlepiej na liczbach. Kapitał 100 000 zł waloryzowany średnio o 8% rocznie po dziesięciu latach osiąga blisko 216 000 zł, a po dwudziestu przekracza 466 000 zł — bez dopłacania choćby złotówki. Dlatego składki opłacone we wczesnej fazie kariery ważą w końcowym wyniku kilkakrotnie więcej niż te z ostatnich lat pracy.
Po przyznaniu świadczenia mechanizm się zmienia: emerytury podlegają corocznej waloryzacji marcowej, procentowej albo kwotowo-procentowej z gwarantowaną kwotą minimalną. To rozwiązanie relatywnie podnosi najniższe świadczenia i spłaszcza różnice, przez co osoby o wysokim kapitale tracą z czasem część przewagi wypracowanej w okresie aktywności zawodowej.
Jak obliczyć przyszłą emeryturę: wzór i przykład liczbowy
Wzór pokazuje najkrócej, jak działa system emerytalny w Polsce: sumę kapitału, czyli zewidencjonowane składki plus kapitał początkowy plus środki na subkoncie, dzieli się przez średnie dalsze trwanie życia wyrażone w miesiącach. Wynik to kwota brutto, od której potrąca się jeszcze zaliczkę na podatek i składkę zdrowotną.
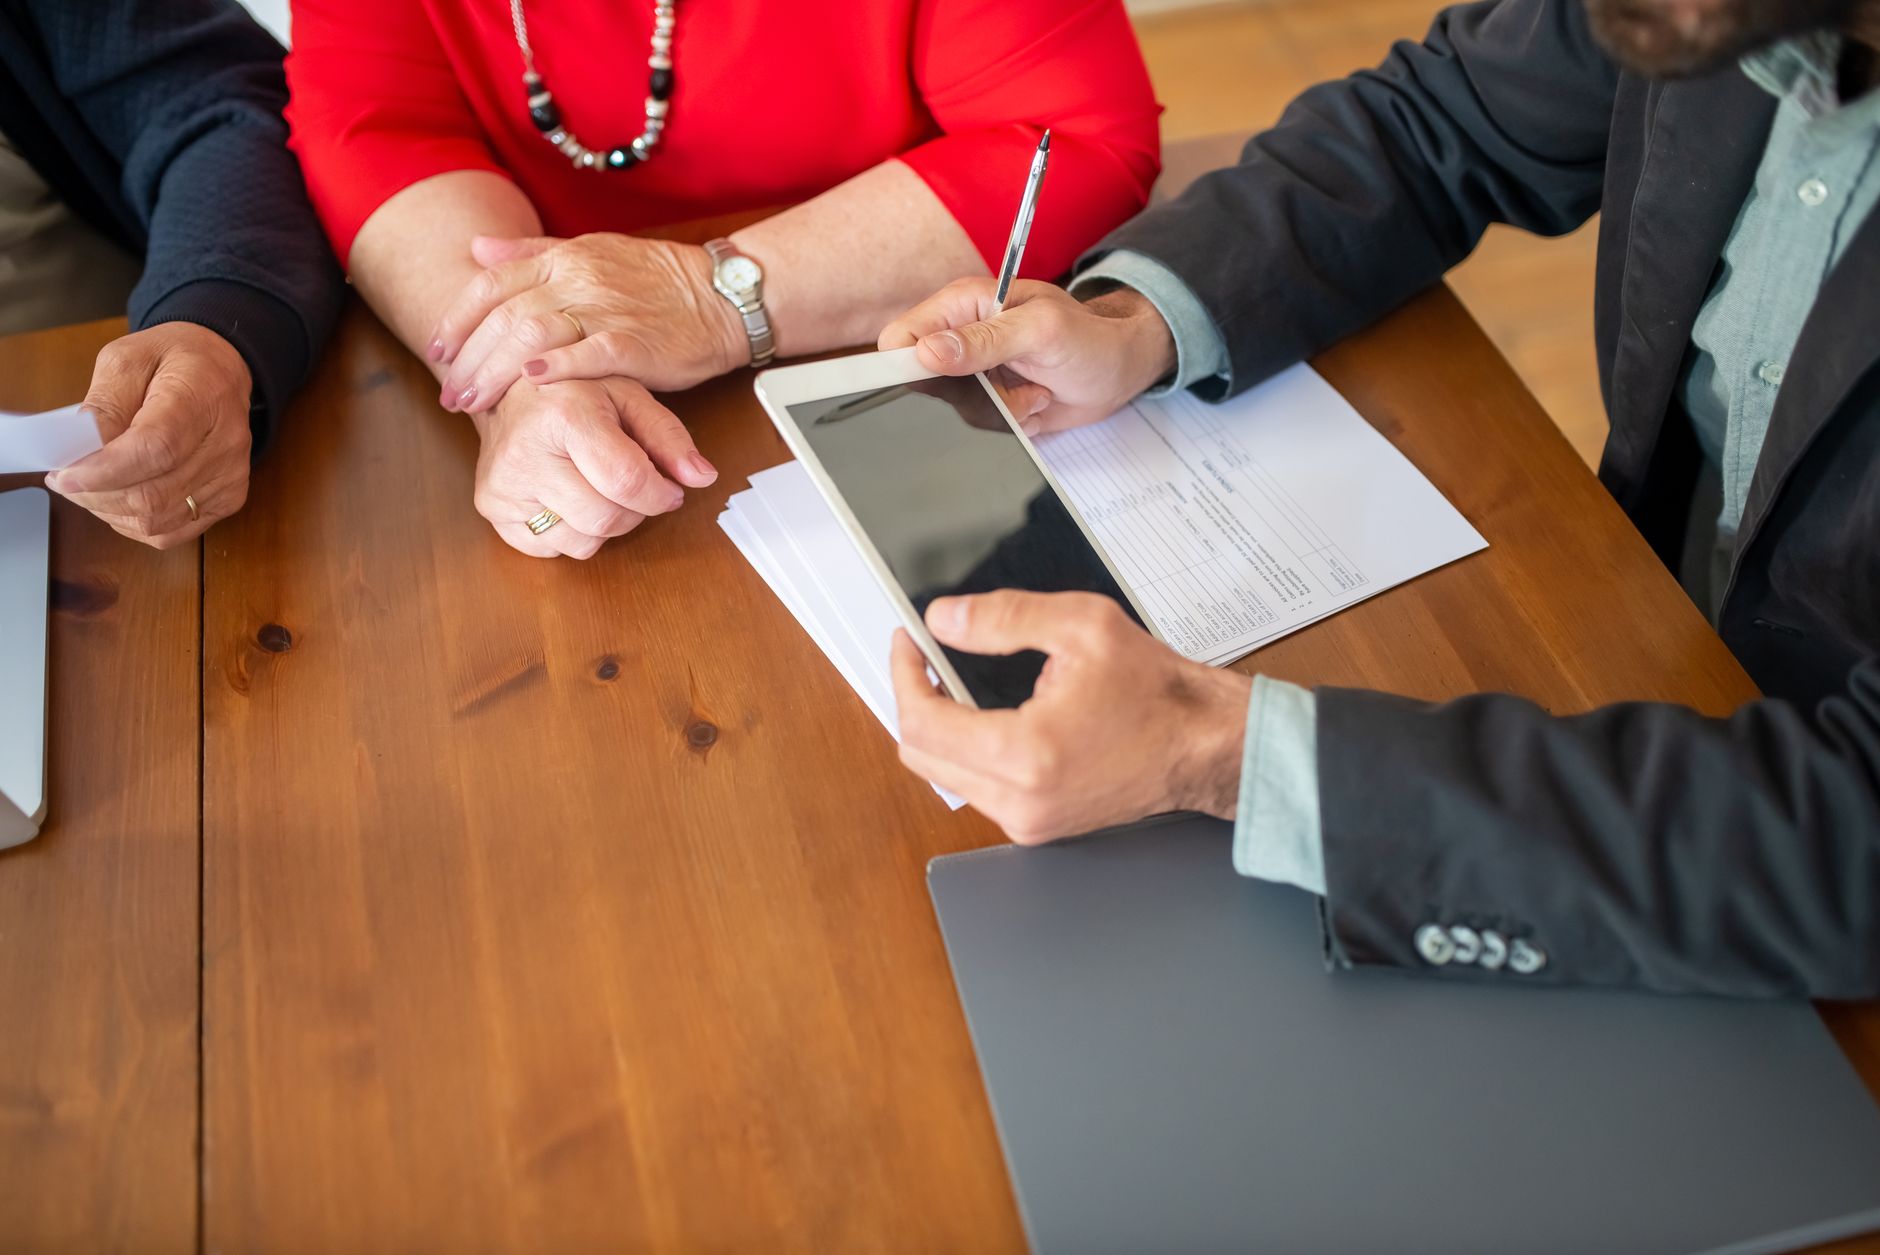
Dzielnik pochodzi z tablic publikowanych corocznie przez Główny Urząd Statystyczny i jest wspólny dla obu płci. Dla osoby sześćdziesięcioletniej wynosi około 250 miesięcy, dla sześćdziesięciopięciolatka około 210, a dla siedemdziesięciolatka spada poniżej 170. Każdy rok zwłoki zmniejsza mianownik o mniej więcej dwanaście miesięcy.
Moment przejścia na emeryturę i jego cena
Przykład: ubezpieczony kończy 65 lat z kapitałem 700 000 zł. Po podzieleniu przez 210 miesięcy otrzymuje 3333 zł brutto. Ta sama osoba przechodząca w wieku 60 lat z kapitałem 600 000 zł i dzielnikiem 250 dostaje 2400 zł brutto, czyli o ponad 900 zł mniej co miesiąc.
Odłożenie decyzji o dwa lata działa więc podwójnie: kapitał rośnie o kolejne składki i waloryzacje, a mianownik maleje. W praktyce daje to wzrost świadczenia o 20-25%, i to trwale, ponieważ raz wyliczona podstawa nie jest później przeliczana od nowa poza waloryzacją i przypadkiem dalszej pracy.
Osobna kwestia to emerytura minimalna. Przysługuje wyłącznie osobom ze stażem 20 lat u kobiet i 25 lat u mężczyzn, gdy wyliczone świadczenie okaże się niższe od ustawowego progu. Bez wymaganego stażu ZUS wypłaca kwotę wynikającą wprost ze wzoru, nawet jeśli wynosi ona kilkadziesiąt złotych miesięcznie.
Jak podnieść emeryturę i zaplanować domowy budżet
Skoro wiadomo, jak działa system emerytalny w Polsce, łatwiej podjąć decyzje realnie zmieniające wynik. Pracownicze Plany Kapitałowe kosztują 2% wynagrodzenia, do których pracodawca dokłada 1,5%, a państwo wpłatę powitalną 250 zł i dopłatę roczną 240 zł. Stopa zwrotu z samych dopłat przekracza tu każdy depozyt bankowy.
Konto IKZE pozwala odliczyć wpłaty od podstawy opodatkowania, a wypłata po ukończeniu 65 lat obciążona jest zryczałtowanym podatkiem 10%. IKE nie daje bieżącej ulgi, lecz zwalnia z podatku od zysków kapitałowych. Odkładanie 300 zł miesięcznie przez 25 lat przy średniej stopie 5% daje około 178 000 zł kapitału.
Emerytura zmienia strukturę wydatków, bo rachunki za dom pochłaniają wtedy większy procent budżetu niż w okresie pracy. Pytanie, jak działa pompa ciepła i ile realnie kosztuje jej eksploatacja przy 150 metrach kwadratowych, należy rozstrzygnąć przed zakończeniem aktywności zawodowej. Instalacja gruntowa kosztuje 60-90 tys. zł, ale obniża rachunek grzewczy o 40-60%.
Podobnie działa trzeźwa ocena tego, jak działa fotowoltaika w zimie: panele oddają wtedy zaledwie 20-30% rocznego uzysku, więc sensowna autokonsumpcja wymaga magazynu energii za 15-25 tys. zł. Kto rozumie, czym jest efekt cieplarniany, chętniej akceptuje termomodernizację, bo widzi w niej zabezpieczenie przed rosnącymi kosztami emisji. Drobiazgi też liczą — jak oszczędzać wodę w domu pokazują perlatory za 15 zł, dające około 1200 zł rocznie.
Po sześćdziesiątce sensowniejsze bywa mniejsze mieszkanie. Pytania w rodzaju jak zorganizować małą kuchnię przestają być ciekawostką z portalu wnętrzarskiego i stają się elementem planu finansowego, ponieważ 30 metrów mniej to około 400 zł oszczędności miesięcznie na czynszu, ogrzewaniu i podatku od nieruchomości. Poniżej pozostałe pozycje, które przesuwają domowy bilans.
- Zdrowie: jak zacząć biegać po 40 — regularny trening ogranicza późniejsze koszty leczenia, a para butów za 350 zł wystarcza na około 800 km.
- Sen: jak wybrać materac do spania — model kieszeniowy za 1500-2500 zł służy dekadę i realnie odciąża kręgosłup.
- Jedzenie: jak przechowywać warzywa w lodówce — właściwa szuflada ogranicza wyrzucanie żywności o 20-30%, czyli około 150 zł miesięcznie.
- Dom: jak usunąć plamy z dywanu oraz jak dbać o rośliny doniczkowe — samodzielna pielęgnacja zamiast serwisu to 200-400 zł różnicy rocznie.
- Głowa: najlepsze aplikacje do nauki języków kosztują 40-60 zł miesięcznie i podtrzymują sprawność poznawczą.
- Transport: jak działa silnik hybrydowy — w jeździe miejskiej spalanie spada do 4-5 l na 100 km, co daje około 200 zł miesięcznie mniej na paliwie.
Jak sprawdzić, ile pieniędzy zgromadziłeś na koncie w ZUS?
Stan konta sprawdzisz w elektronicznym portalu ZUS po zalogowaniu profilem zaufanym, aplikacją mObywatel lub przez bankowość internetową. W zakładce ubezpieczonego znajdziesz sumę zewidencjonowanych składek, kwotę subkonta, kapitał początkowy oraz kalkulator prognozowanej emerytury w trzech wariantach. Raz w roku ZUS wysyła też papierową informację o stanie konta, czyli dokument, który większość ubezpieczonych wyrzuca bez czytania, a który pozwala wychwycić brakujące okresy składkowe. Jeżeli pracodawca nie odprowadzał składek albo w historii widnieją luki sprzed lat, reklamację złóż natychmiast, ponieważ odtworzenie dokumentacji po likwidacji zakładu pracy bywa niemożliwe. Prognozę traktuj jako siłę nabywczą w dzisiejszych kwotach, nie jako przyszły nominał przelewu.
Czy można dorabiać do emerytury bez utraty świadczenia?
Osoba, która osiągnęła powszechny wiek emerytalny, czyli 60 lat w przypadku kobiet i 65 lat w przypadku mężczyzn, i ma ustalone prawo do świadczenia, może zarabiać bez żadnych limitów. Ani umowa o pracę, ani działalność gospodarcza, ani zlecenie nie powodują wtedy zmniejszenia emerytury. Limity dotyczą wyłącznie osób pobierających świadczenia przed osiągnięciem tego wieku, na przykład emerytury pomostowe, renty czy świadczenia nauczycielskie. Przekroczenie 70% przeciętnego wynagrodzenia zmniejsza wypłatę, a przekroczenie 130% skutkuje jej zawieszeniem do czasu spadku przychodu. Dodatkowa praca po przyznaniu emerytury pozwala też złożyć wniosek o przeliczenie świadczenia w oparciu o nowe składki, co podnosi je zwykle o kilkadziesiąt złotych rocznie.
Co dzieje się ze środkami emerytalnymi po śmierci ubezpieczonego?
Zasady różnią się w zależności od tego, gdzie zapisano kapitał. Środki zgromadzone na subkoncie w ZUS oraz w otwartym funduszu emerytalnym podlegają podziałowi i dziedziczeniu: połowa trafia do współmałżonka w ramach podziału majątku wspólnego, reszta do osób wskazanych w dyspozycji lub do spadkobierców. Kapitał zapisany na podstawowym koncie pierwszego filaru nie jest dziedziczony i pozostaje w systemie repartycyjnym. Rodzinie przysługuje natomiast renta rodzinna, wynosząca 85% świadczenia zmarłego dla jednej osoby uprawnionej, 90% dla dwóch i 95% dla trzech lub większej liczby osób. Aktualizacja wskazanych osób po rozwodzie czy zmianie sytuacji rodzinnej zajmuje kilka minut i oszczędza spadkobiercom miesięcy formalności.
